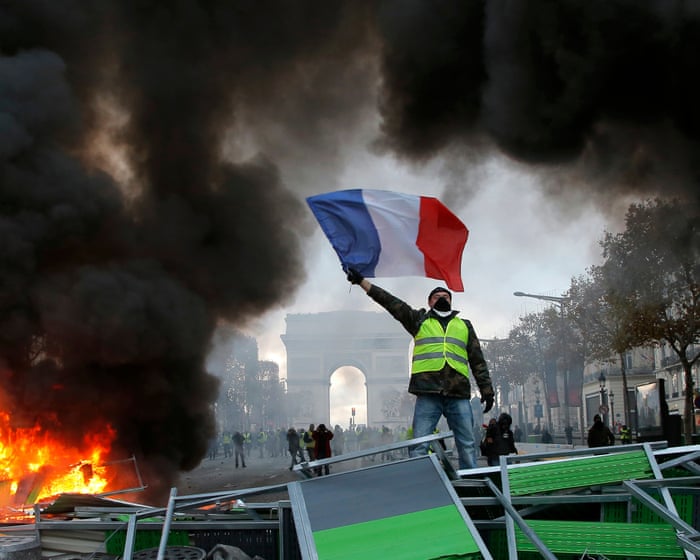
Franciaország hitelfelvételi költségei 24 év után először emelkedtek 5% fölé, mivel a politikai bizonytalanság és a kormány kudarca egy régóta késlekedő költségvetés elfogadásában nyugtalanítja a pénzügyi piacokat. Miközben néhány középület még mindig füstöl a közelmúltbeli zavargásoktól, az eladások új hulláma megemelte az euróövezet második legnagyobb gazdasága által kibocsátott kötvények hozamát – azaz kamatlábát. A referencia 10 éves kötvény – amelyet a Francia Kincstár által kibocsátott obligation assimilable du Trésor (OAT) néven ismernek – hozama több mint 8 bázisponttal 5%-ra emelkedett a reggeli kereskedésben, mielőtt 4,99%-ra enyhült. A francia kormány még nem fogadta el a jövő évi költségvetését, és az országot az elmúlt hetekben egyre erőszakosabb utcai tiltakozások rázták meg. Ami szeptemberben a diákok követeléseként indult a penészes és patkányfertőzött iskolák, a tanárhiány és a nagy osztálylétszámok miatti extra forrásokért, szélesebb körű tüntetésekké nőtt a megélhetési költségek emelkedése miatt. A kezdetben békés tiltakozásokat gyakran agresszív rendőri taktikákkal fogadták, ami zavargásokat váltott ki sok városban. Olyan üzleteket, mint a Louis Vuitton, kifosztottak, és a tüntetők felgyújtották a limoges-i városházát. Egyetlen párt sem rendelkezett az parlament teljes ellenőrzésével, mióta Emmanuel Macron elnök 2024-ben előrehozott választásokat hívott össze. A parlamenti patthelyzet blokkolta a nyugdíjkorhatár 62-ről 64-re emelésére irányuló terveit és az állami kiadások csökkentésére vagy átirányítására irányuló intézkedéssorozatát. Franciaország költségvetési hiánya 2025-ben a GDP 5,1%-a volt, míg adóssága a GDP 115,6%-át tette ki. Az előrejelzések szerint a hiány és az adósság is növekedni fog a jelenlegi pénzügyi évben korrekciós intézkedések nélkül. A nemzetközi hitelezők egyre vonakodóbbak Párizsnak hitelezni, azzal vádolva a kormányt, hogy „fiskálisan inkontinenssé" vált. Néhányan felhagytak Franciaország hitelezésével – nevezetesen a japán alapkezelők –, és a többiek magasabb árat követelnek hiteleikért, különösen a hosszabb lejáratúakért. Matthew Ryan, az Ebury devizakereskedési és fizetési platform piaci stratégiájának vezetője szerint Franciaország bajai az euró értékét is lefelé húzzák más főbb devizákkal szemben. „Az euró továbbra is lemarad a legtöbb főbb devizától, mivel a franciaországi politikai kockázati prémium valószínűleg nem fog hamarosan elhalványulni" – mondta. „Továbbra is tisztázatlan, hogy a 2027-es költségvetés átmegy-e a parlamenten, és még ha át is megy, úgy tűnik, annyira tele lesz engedményekkel mind a bal-, mind a jobboldal felé, hogy a hiányprobléma megfelelő kezelése elmarad."
Gyakran Ismételt Kérdések
GYIK A francia hitelfelvételi költségek 24 éves csúcsot értek el
1 Mit jelent, hogy a francia hitelfelvételi költségek 24 éves csúcsot értek el
Azt jelenti, hogy a Franciaország által államadósságára fizetett kamatláb a 2001 körüli szint óta a legmagasabbra emelkedett. Más szóval a befektetők több pénzt követelnek, hogy Franciaországnak hitelezzenek
2 Mik azok a hitelfelvételi költségek egy ország számára
Ezek azok a kamatlábak, amelyeket a kormány fizet, amikor kötvények eladásával pénzt kölcsönöz. A magasabb költségek azt jelentik, hogy a kormány többet költ csupán adóssága kiszolgálására
3 Miért emelkednek most a francia hitelfelvételi költségek
Két fő ok: a politikai zűrzavar és a polgári nyugtalanság, amelyek idegessé teszik a befektetőket, valamint a francia költségvetési hiány és adósságszintek miatti aggodalmak. Amikor a befektetők kockázatot látnak, magasabb kamatot követelnek
4 Mi a kötvényhozam és miben különbözik a hitelfelvételi költségtől
A kötvényhozam az a megtérülés, amelyet a befektetők egy államkötvényen kapnak. Amikor a kötvényárak esnek, a hozamok emelkednek. A magasabb hozamok közvetlenül magasabb hitelfelvételi költségekké válnak a kormány számára, amikor új adósságot bocsát ki
5 Hogyan kapcsolódik ez a polgári nyugtalansághoz
A nyugtalanság instabilitást jelez. A befektetők attól tartanak, hogy a tiltakozások vagy sztrájkok megzavarhatják a gazdaságot, vagy költséges kiadásokra kényszeríthetik a kormányt, ezért többet számítanak fel a hitelezésért
6 Milyen költségvetési aggodalmak hajtják ezt
Franciaország nagy hiányokat termelt, és adóssága magas a gazdasága méretéhez képest. A piacok aggódnak, hogy a kormány nem tesz eleget a kiadások ellenőrzés alatt tartása érdekében
7 Miért fontos ez a hétköznapi emberek számára
A magasabb állami hitelfelvételi költségek megemelhetik a jelzáloghitel-kamatlábakat, az üzleti hitelkamatlábakat és más hitelfelvételi költségeket a gazdaság egészében. Emellett szoríthatják az államháztartást, ami potenciálisan kiadáscsökkentésekhez vagy adónyomáshoz vezethet
8 Mi a spread és miért beszélnek róla az emberek
A spread a francia hitelfelvételi költségek és egy benchmark, például Németország költségei közötti különbség. A szélesedő spread azt mutatja, hogy a befektetők Franciaországot kockázatosabbnak látják szomszédainál
9 Hogyan viszonyul ez az euróövezeti adósságválsághoz
A 2010–2012-es válság idején olyan országok, mint Görögország, Olaszország és Spanyolország, drámai módon megugró hitelfelvételi költségeket tapasztaltak. Franciaország emelkedése figyelemre méltó, de kisebb léptékű – bár a 24 éves csúcs még mindig figyelmeztető jel
10 Milyen előnyei vannak, ha vannak egyáltalán, a magasabb hitelfelvételi költségeknek
A kormány számára nem sok, de a magasabb hozamok vonzhatják a jobb megtérülést kereső befektetőket és