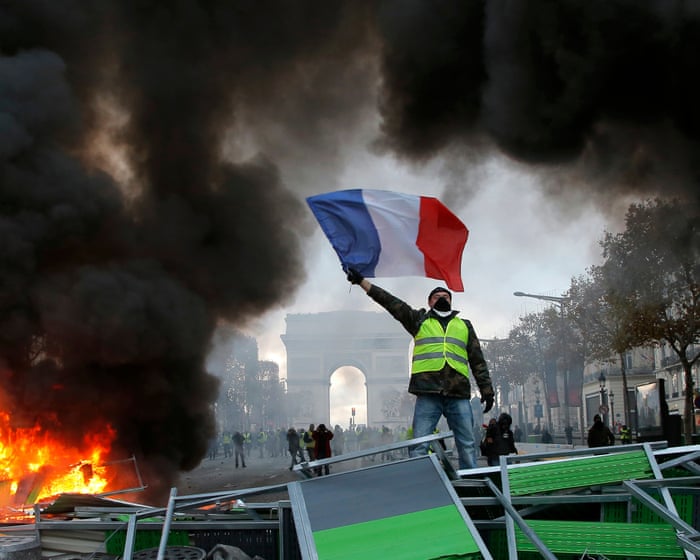
Разходите за заеми на Франция са се повишили над 5% за първи път от 24 години, тъй като политическата несигурност и неспособността на правителството да се споразумее за дълго отлаган бюджет разтърсват финансовите пазари. Докато някои обществени сгради все още тлеят след неотдавнашните безредици, нова вълна от продажби повиши доходността – или лихвения процент – по облигациите, емитирани от втората по големина икономика в еврозоната. Доходността по бенчмарковата 10-годишна облигация – известна като obligation assimilable du Trésor (OAT), емитирана от Френската хазна – се повиши с повече от 8 базисни пункта до 5% в сутрешната търговия, преди да се понижи до 4,99%. Френското правителство все още не е приело бюджета си за следващата година, а страната беше разтърсена от все по-насилствени улични протести през последните седмици. Това, което започна през септември като студенти, призоваващи за допълнителни средства за справяне с училища, заразени с мухъл и плъхове, недостиг на учители и големи размери на класовете, прерасна в по-широки демонстрации срещу нарастващите разходи за живот. Първоначално мирните протести често бяха посрещани с агресивна полицейска тактика, предизвиквайки безредици в много градове. Магазини като Louis Vuitton бяха разграбени, а протестиращи подпалиха кметството в Лимож. Нито една партия не е имала общ контрол над парламента, откакто президентът Еманюел Макрон свика предсрочни избори през 2024 г. Парламентарната безизходица блокира плановете му да повиши пенсионната възраст от 62 на 64 години и поредица от мерки, предназначени да намалят или пренасочат държавните разходи. Бюджетният дефицит на Франция беше 5,1% от БВП през 2025 г., докато дългът ѝ възлизаше на 115,6% от БВП. Прогнозите показват, че както дефицитът, така и дългът ще се увеличат през текущата финансова година без коригиращи действия. Международните кредитори стават все по-неохотни да отпускат заеми на Париж, обвинявайки правителството, че става „фискално невъздържано“. Някои спряха да отпускат заеми на Франция – по-специално японските управители на фондове – а тези, които останаха, изискват по-висока цена за своите заеми, особено за по-дългосрочните. Матю Райън, ръководител на пазарната стратегия в платформата за валутна търговия и плащания Ebury, каза, че проблемите на Франция също дърпат надолу стойността на еврото спрямо другите основни валути. „Еврото продължава да изостава от повечето основни валути, тъй като премията за политически риск във Франция изглежда малко вероятно да изчезне скоро“, каза той. „Остава неясно дали бюджетът за 2027 г. ще премине през парламента, и дори да го направи, изглежда, че ще бъде толкова пълен с отстъпки както за левицата, така и за десницата, че проблемът с дефицита ще остане недостатъчно решен.“
Често задавани въпроси
ЧЗВ Разходите за заеми на Франция достигнаха 24-годишен връх
1 Какво означава, че разходите за заеми на Франция достигнаха 24-годишен връх
Това означава, че лихвеният процент, който Франция плаща по своя държавен дълг, се е повишил до най-високото си ниво от около 2001 г. С други думи, инвеститорите искат повече пари, за да отпускат заеми на Франция
2 Какво представляват разходите за заеми за една държава
Това са лихвените проценти, които едно правителство плаща, когато заема пари чрез продажба на облигации. По-високите разходи означават, че правителството харчи повече само за обслужване на дълга си
3 Защо разходите за заеми на Франция се покачват сега
Две основни причини: политическите сътресения и гражданските безредици, които правят инвеститорите нервни, и опасенията относно бюджетния дефицит и нивата на дълга на Франция. Когато инвеститорите виждат риск, те изискват по-висок лихвен процент
4 Какво е доходност на облигация и как се различава от разход за заем
Доходността на облигация е възвръщаемостта, която инвеститорите получават от държавна облигация. Когато цените на облигациите падат, доходността се покачва. По-високите доходности пряко се превръщат в по-високи разходи за заеми за правителството, когато то емитира нов дълг
5 Как това е свързано с гражданските безредици
Безредиците сигнализират нестабилност. Инвеститорите се тревожат, че протестите или стачките биха могли да нарушат икономиката или да принудят правителството към скъпи разходи, затова таксуват повече за отпускане на заеми
6 Какви бюджетни опасения движат това
Франция има големи дефицити и дългът ѝ е висок спрямо размера на икономиката ѝ. Пазарите се тревожат, че правителството не прави достатъчно, за да овладее разходите
7 Защо това е важно за обикновените хора
По-високите разходи за държавни заеми могат да повишат лихвите по ипотеките, лихвите по бизнес заемите и други разходи за заеми в цялата икономика. Те също могат да притиснат публичните финанси, което потенциално да доведе до съкращения на разходи или данъчен натиск
8 Какво е спредът и защо хората говорят за него
Спредът е разликата между разходите за заеми на Франция и тези на бенчмарк като Германия. Разширяващият се спред показва, че инвеститорите виждат Франция като по-рискова от съседите ѝ
9 Как това се сравнява с дълговата криза в еврозоната
По време на кризата от 2010–2012 г. държави като Гърция, Италия и Испания видяха драматичен скок на разходите за заеми. Покачването на Франция е забележимо, но по-малко по мащаб – въпреки че 24-годишен връх все още е предупредителен знак
10 Какви са ползите, ако има такива, от по-високите разходи за заеми
Няма много за правителството, но по-високите доходности могат да привлекат инвеститори, търсещи по-добра възвръщаемост, и