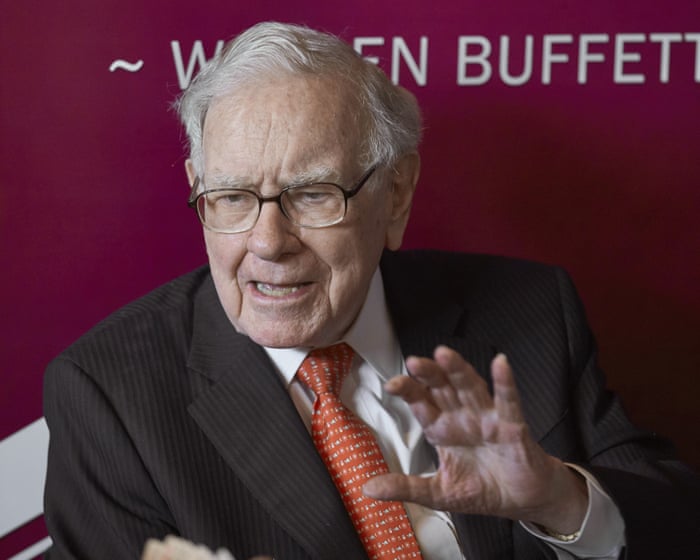
Warren Buffett, a milliárdos befektető, aki 2025 végén vonul nyugdíjba, már régóta szórakoztatja és oktatja a Berkshire Hathaway konglomerátum részvényeseit éleslátású éves leveleivel, amelyek részletesen bemutatják a vállalat teljesítményét.
1965 óta tájékoztatja a befektetőket, miközben a Berkshire egy "küzdő északi textilvállalkozásból", amelynek 25 millió dollár volt a részvényesei tőkéje, amikor átvette az irányítást, egy ma már több mint 1 billió dollárt érő birodalommá nőtte ki magát.
Íme néhány legemlékezetesebb idézet a távozó omahai bölcstől.
A tőkeallokáció világa az övé volt
Tavaly Buffett tévedésnek nevezte, hogy megvette a Berkshire Hathaway-t, írva: "Bár az ár, amit a Berkshire-ért fizettem, olcsónak tűnt, a vállalkozása – egy nagy északi textilüzem – a kihalás felé tartott."
Ez vezetett Buffett tőkeallokációs stratégiájához. Időbe telt, mire rájött, hogy ő és csapata nem áll szemben intézményi korlátozásokkal a tőke felhasználásakor; az egyetlen korlát az volt, hogy képesek-e megérteni egy lehetséges felvásárlás jövőbeli kilátásait.
1982-es levelében Buffett elmagyarázta, hogy "ami igazán táncra perdít minket", az a jó vállalkozások 100%-os megvásárlása volt ésszerű áron – egy feladat, amit "rendkívül nehéznek" ismert el.
Fizess készpénzzel
Buffett és befektetői számára egy nehezen megszerzett tanulság volt, hogy felvásárlásokhoz készpénzt, nem pedig részvényeket használjanak.
Ennek a tanulási folyamatnak egy kulcspillanata volt az 1998-as döntése, amikor 272 000 Berkshire részvényt fizetett a General Re biztosítótársaságért. Később ezt "szörnyű hibának" nevezte, hozzátéve: "A hibám miatt a Berkshire részvényesei sokkal többet adtak, mint amit kaptak (egy gyakorlat, amely – a bibliai jóváhagyás ellenére – távol áll az áldottságtól, amikor vállalkozásokat vásárolsz)."
Miért fizetődik meg a "biszexuális" megközelítés a befektetésben
Buffett 1995-ös levelének olvasói egy felejthetetlen magyarázatot kaptak két részből álló befektetési stratégiájáról: részesedést szerezni "csodálatos" nyilvános vállalatokban, miközben megpróbál hasonló vállalkozásokat teljes egészében megvásárolni.
Ez a kettős megközelítés kulcsfontosságú előnyt kínált azokkal szemben, akik csak egy módszert követtek – írta Buffett, Woody Allent idézve: "A biszexualitás igazi előnye, hogy megduplázza az esélyedet egy randira szombat este."
A félelemről és a kapzsiságról...
1986-ban Buffett alkotta meg leghíresebb befektetési tanácsát: legyél félénk, amikor mások kapzsik, és kapzsi csak akkor, amikor mások félnek.
Megjegyezve, hogy nem látott olyan részvényeket, amelyek a "grand-slam home run" lehetőségét kínálnák, hogy olcsók, jól vezetettek és gazdaságilag stabilak lennének, Buffett azt mondta, a félelem és a kapzsiság járványai mindig előfordulnak a befektetésekben, bár időzíteni nehéz őket.
A felvásárlások veszélyeiről
Buffett úgy véli, a legtöbb üzlet károsítja a felvásárló vállalat részvényeseit, és nem érti, miért veszik figyelembe a vevők az eladók által készített előrejelzéseket.
1994-ben azt javasolta, hogy sok vezérigazgató hiányzik a fegyelmezettségből a szabad tőke felhasználásában egy "biológiai torzítás" miatt, amely az "állati szellemekre és az egóra" irányul. Így írt: "Amikor egy ilyen vezérigazgatót tanácsadói ösztönzik üzletek kötésére, úgy reagál, mint egy tinédzser fiú, akit apja ösztönöz a normális szexuális életre. Nem lökéstre van szüksége."
Amikor apad az ár, látni, ki úszott meztelenül
A Berkshire biztosítási üzletága, a Geico, évtizedek óta központi szerepet játszott a növekedésében. A float – az ügyfelek pénze, amíg ki nem fizetik – általában nagyon alacsony költséggel jön, és befektetések finanszírozására használható.
A Berkshire szuperkatasztrófa (super-cat) biztosítási üzletága is nyereséges volt, bár kihívásokkal nézett szembe. A Berkshire Hathaway jelentős veszteségeket szenvedett, amikor katasztrófa történt. 1992-ben az Andrew hurrikán 125 millió dollárba került a cégnek, ami nagyjából megegyezett az adott év szuperkatasztrófa díjbevételével. Más biztosítók azonban még rosszabbul jártak a történelem addigi legnagyobb biztosítási veszteségénél. Ahogy Warren Buffett megjegyezte, Andrew eltörölt több kis biztosítót, és feltárta néhány nagyobb cég elégtelen újrabiztosítási védelmét. Arra híresen megjegyezte: "Csak amikor apad az ár, tudod meg, ki úszott meztelenül."
Buffett hangos kritikusa volt a derivatíváknak is, amelyeket "tömegpusztító pénzügyi fegyvereknek" nevezett 2002-es levelében. Figyelmeztetett, hogy a derivatívák időzített bombák, amelyek lappangó, de potenciálisan halálos veszélyt jelentenek mind a piaci szereplők, mind a szélesebb gazdasági rendszer számára. Ez a figyelmeztetés előrelátónak bizonyult a 2008-as pénzügyi válság alatt, amikor a nagy pénzügyi intézmények összefonódása – egy "ijesztő kölcsönös függőségi háló" – hozzájárult az összeomláshoz. Buffett a kockázatot a nemi betegségek elkerüléséhez hasonlította: "Nem csak az számít, kivel fekszel le, hanem az is, kivel fekszenek le ők."
Azt állította, hogy ez a bonyolultság gyakorlatilag garantálja a kormány mentőcsomagjait a nagy derivatíva-kereskedők számára baj esetén, ami az alultőkésített vezérigazgatók számára az úgynevezett "vállalati túlélés első törvényéhez" vezetett: "A szerény inkompetencia egyszerűen nem elég; az agyament bakik szükségesek." Bírálata ellenére maga a Berkshire is 251 derivatíva-szerződés részesévé vált, amit Buffett azzal indokolt, hogy ezek "kezdetben rosszul áraztak, néha drámaian."
Buffett hosszú távú stratégiája az S&P 500 túlteljesítésére irányul, azzal, hogy kellő tartalékokat tart fenn a piaci visszaesések alatt történő felhasználásra, amikor az értékelések csökkennek és lehetőségek nyílnak. Megközelítését úgy írja le, mint nagyot álmodni és felkészülni a gazdasági viharokra, amelyek szerinte "rövid ideig aranyat esnek". 2016-os levelében megígérte, hogy amikor ilyen záporok érkeznek, "elengedhetetlen, hogy mosogatótartókkal, nem teáskanálakkal rohanjunk ki. És ezt meg is tesszük."
A vezetés terén Buffett a központosított pénzügyi döntéshozatalt hangsúlyozza a csúcson, miközben jelentős felhatalmazást ad a Berkshire különböző vállalkozásainak vezetőinek. Tapasztalt menedzsereket részesít előnyben, viccelve, hogy "nem lehet új kutyának régi trükköket tanítani". A nyolcvanas években a részvényesek megismerkedtek Rose Blumkinnel, vagy "Mrs. B-vel", egy rendkívüli vállalkozóval, aki Oroszországból menekült, egy nebraskai bútorból épített ki egy évi 100 millió dolláros üzletet egyetlen helyen, és a 90-es évei közeledtével a legnagyobb részét 55 millió dollárért adta el a Berkshire-nek. Buffett örömmel jelentette 1993-ban 100. születésnapját, megjegyezve: "A gyertyák többe kerültek, mint a torta", és felidézve ígéretét, hogy részt vesz az ő saját 100. születésnapján. Sajnos 104 évesen hunyt el, miután 103 évesen vonult nyugdíjba – egy tényt, amelyet Buffett mindig felhoz bármelyik Berkshire-menedzsernek, aki a nyugdíjazáson gondolkodik.
Az utódlást illetően a Berkshire befektetői rendszeresen kapnak frissítéseket a Buffett utáni korszak terveiről. 2005 óta a igazgatótanács több lehetséges utódot azonosított. 2007-es levelében Buffett a jelölteket "fiataloknak vagy középkorúaknak, jómódúaknak vagy gazdagoknak" írta le, akiket mind a kompenzáción túli okok motiválnak a Berkshire-nek való munkára. "Vonakodva mondtam le arról a gondolatról, hogy halálom után kezelem a portfóliómat – elengedtem a reményemet, hogy új jelentést adok a 'out of the box' gondolkodás kifejezésnek."
Gyakran Ismételt Kérdések
GYIK: Legyél félénk, amikor mások kapzsik, és kapzsi, amikor mások félnek
A mondat megértése
Mit jelent valójában ez a mondat?
Azt jelenti, hogy óvatosnak kell lenned, és kerülnöd kell a tömeg követését, amikor mindenki túlzottan optimista és magas árakon fektet be. Ezzel szemben, amikor pánik tör ki és mindenki félelmében elad, az gyakran a vásárlási lehetőségek keresésének ideje.
Ki mondta ezt, és miért fontos?
Ez egy híres idézet a legendás befektetőtől, Warren Buffetttől. Fontos, mert magában foglalja az értékbefektetés egy alapelvét: az érzelmi, nyájpszichológia által hajtott piaci viselkedés ellen kell eljárni, hogy racionális, hosszú távú döntéseket hozzunk.
Ez csak a részvényekre vonatkozik, vagy más befektetésekre is?
Bár híresen a részvénypiacra alkalmazzák, az elv alkalmazható bármely olyan eszközosztályra, ahol a tömegpszichológia hajtja a szélsőséges árakat.
Az elv alkalmazása
Honnan tudom, hogy mások kapzsik?
Keress olyan jeleket, mint a tartós piaci fellendülés kevés volatilitással, túlzott médiafelhajtás "nem veszíthető" befektetésekről, az emberek, akik erősen kölcsönöznek befektetésre, és történelmileg magas értékelési mutatók.
Honnan tudom, hogy mások félnek?
A jelek közé tartozik a heves piaci visszaesés vagy összeomlás, állandó negatív címsorok, magas volatilitás, a befektetők, akik pénzt mozgatnak biztonságos eszközökbe, mint készpénz vagy kötvények, és a további romlás széles körű előrejelzései.
Ez azt jelenti, hogy mindig az ellenkezőjét kell tennem, mint amit mindenki más csinál?
Nem pontosan. Azt jelenti, hogy szkeptikusnak kell lenned az uralkodó érzelemmel szemben. A cél az, hogy egy értékpapír belső értéke alapján cselekedj, nem népszerűsége alapján. Néha a tömegnek egy időre igaza van, de az érzelmek szélsőségei általában ártalmas árazáshoz vezetnek.
Mi egy valós példa erre?
A 2008-2009-es pénzügyi válság alatt a széles körű félelem a részvényárak zuhanását okozta. Azok a befektetők, akik kapzsik voltak és minőségi vállalatokat vásároltak azokon az alacsony szinteken, bőségesen jutalmazva lettek a későbbi felépülés során. Ezzel szemben az 1999-es dotcom lufi alatt a kapzsi befektetők, akik túlhypeolt tech részvényeket vásároltak csúcson, jelentős veszteségeket szenvedtek.
Gyakori kihívások és téveszmék
Ez nem csak a piac időzítése, ami lehetetlennek mondható?
Ez egy gyakori félreértés. A mondat